Interés compuesto: qué es y cómo usarlo para hacer crecer tu dinero
Actualizado: 22 de octubre de 2026
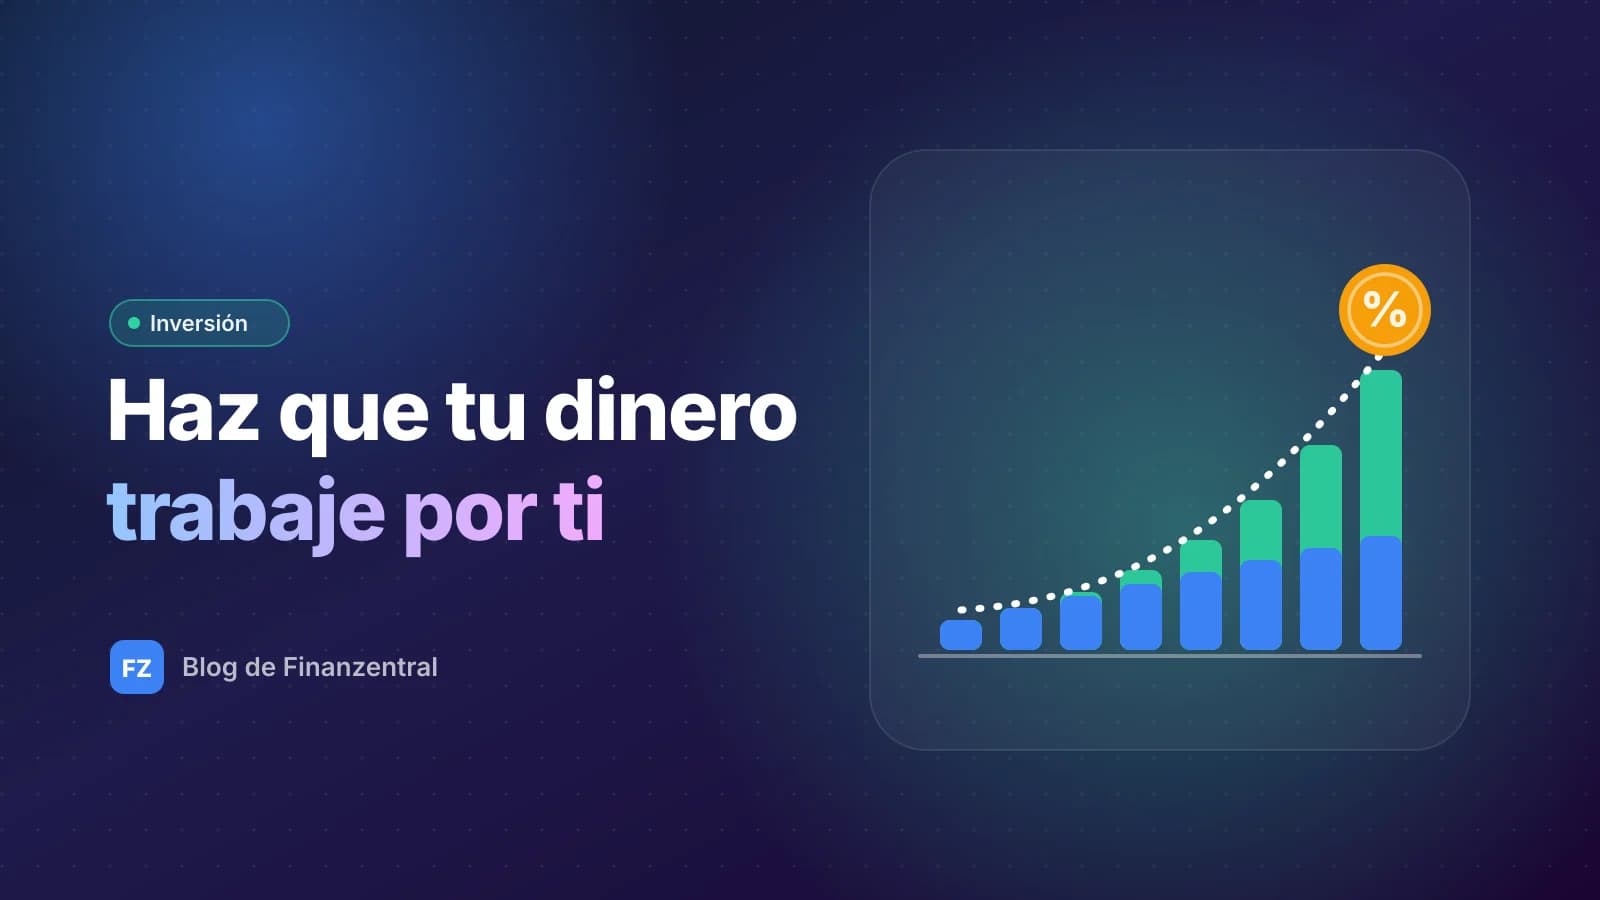
Dos personas ahorran S/ 300 al mes. Una empieza a los 25 y la otra a los 35. A los 65, la primera tiene más del doble, aunque solo aportó S/ 36,000 más.
No es suerte ni un truco de banco. Es interés compuesto, y funciona igual a tu favor que en tu contra.
Qué es el interés compuesto, explicado simple
Imagina que pones S/ 10,000 en algo que rinde 10% al año.
- Año 1: ganas S/ 1,000. Tienes S/ 11,000.
- Año 2: el 10% ya no se calcula sobre 10,000, sino sobre 11,000. Ganas S/ 1,100.
- Año 3: ganas S/ 1,210, porque ahora el 10% se aplica a S/ 12,100.
Al principio la diferencia parece mínima. Pero cada año la ganancia es un poco más grande que la anterior, y con suficientes años la curva se dispara. Es la famosa bola de nieve: mientras más rueda, más rápido crece.
Hay una frase que se le atribuye a Einstein, "el interés compuesto es la octava maravilla del mundo". No hay prueba de que la haya dicho, pero la matemática no necesita a Einstein para impresionar.
Interés simple vs. interés compuesto
Con interés simple, siempre ganas sobre el monto original. Con interés compuesto, ganas sobre el monto acumulado. Mira la diferencia con S/ 10,000 al 8% anual, sin agregar ni un sol más:
| Plazo | Interés simple | Interés compuesto | Diferencia |
|---|---|---|---|
| 10 años | S/ 18,000 | S/ 21,589 | S/ 3,589 |
| 20 años | S/ 26,000 | S/ 46,610 | S/ 20,610 |
| 30 años | S/ 34,000 | S/ 100,627 | S/ 66,627 |
A los 10 años la diferencia es modesta. A los 30, el interés compuesto te deja casi el triple. Mismo dinero inicial, misma tasa: lo único que cambió es que las ganancias se quedaron trabajando.
Empezar a los 25 vs. empezar a los 35
Aquí es donde el interés compuesto deja de ser teoría y se vuelve personal. Tomemos a dos personas que aportan S/ 300 al mes con un rendimiento supuesto de 7% anual, hasta los 65 años.
Si empiezas a los 25: S/ 300 al mes durante 40 años
Tú aportas
S/ 144,000
El interés suma
+S/ 643,444
En 40 años
S/ 787,444
Si empiezas a los 35: S/ 300 al mes durante 30 años
Tú aportas
S/ 108,000
El interés suma
+S/ 257,991
En 30 años
S/ 365,991
Quien empieza a los 25 aporta S/ 144,000 y termina con unos S/ 787,000. Quien empieza a los 35 aporta S/ 108,000 y llega a unos S/ 366,000.
Diez años más de aportes, solo S/ 36,000 extra de tu bolsillo, y el resultado final es más del doble. Esos últimos años son los que más crecen, porque la bola de nieve ya es grande.
Ana y Carlos: el ejemplo que lo deja claro
Llevemos la idea al extremo, con el mismo S/ 300 al mes y el mismo 7%:
| Ana | Carlos | |
|---|---|---|
| Aporta desde | 25 años | 35 años |
| Deja de aportar | 35 años | 65 años |
| Años aportando | 10 | 30 |
| Total aportado | S/ 36,000 | S/ 108,000 |
| Tiene a los 65 | unos S/ 421,000 | unos S/ 366,000 |
Ana aportó tres veces menos que Carlos y aun así terminó con más. No porque haya elegido mejor inversión, sino porque su dinero tuvo diez años más de ventaja.
La regla del 72: en cuánto se duplica tu dinero
Este atajo mental es de lo más útil que vas a aprender en finanzas. Divide 72 entre la tasa de interés anual y obtienes, aproximadamente, los años que tarda tu dinero en duplicarse.
12 años
para duplicar tu dinero al 6% anual (72 ÷ 6)
9 años
para duplicar tu dinero al 8% anual (72 ÷ 8)
6 años
para duplicar tu dinero al 12% anual (72 ÷ 12)
Lo interesante es que las duplicaciones se encadenan. Al 8%, S/ 10,000 se convierten en unos S/ 20,000 en 9 años, S/ 40,000 en 18 y S/ 80,000 en 27. Cada duplicación es más grande que la anterior.
También funciona al revés. Si quieres duplicar tu dinero en 6 años, necesitas un rendimiento cercano al 12% (72 ÷ 6). Y si alguien te promete duplicarlo en un año, ya sabes que te está ofreciendo un 72% anual: desconfía.
Ten en cuenta que es una aproximación. Funciona muy bien con tasas entre 4% y 15%, y pierde precisión con tasas muy altas.
Cuando el interés compuesto juega en tu contra
El mismo mecanismo que hace crecer tus ahorros hace crecer tus deudas. Y las tarjetas de crédito suelen tener tasas mucho más altas que cualquier inversión razonable.
Aplica la regla del 72 a una deuda al 40% anual: 72 ÷ 40 = 1.8. Con tasas tan altas la regla se queda un poco corta, pero la conclusión no cambia: una deuda así puede duplicarse en unos dos años si no la pagas.
Si estás en esa situación, empieza por nuestra guía de cómo salir de deudas. Cada sol que pagas de una deuda al 40% es, en la práctica, un "rendimiento" del 40% asegurado.
Las comisiones también se componen
Hay un enemigo silencioso que casi nadie revisa: la comisión anual de los fondos y productos de inversión. Un 1.5% de diferencia suena a nada, pero se descuenta año tras año sobre un saldo que no para de crecer.
S/ 300 al mes durante 30 años, con un rendimiento bruto de 7%
Entre la comisión de 0.5% y la de 2% hay más de S/ 80,000 de diferencia en 30 años. Antes de invertir en cualquier producto, pregunta cuánto cobra al año y compara.
Dónde aparece el interés compuesto en la vida real
No necesitas ser experto en bolsa para aprovecharlo. Estos son los lugares más comunes donde funciona:
Cuentas de ahorro y depósitos a plazo
Bajo riesgoTe pagan intereses sobre tu saldo y esos intereses se suman al capital. Las tasas suelen ser modestas, pero son un buen lugar para tu fondo de emergencia.
Fondos mutuos e indexados
Largo plazoLas ganancias se reinvierten dentro del fondo. Tienen altibajos en el corto plazo, por eso tienen más sentido para dinero que no vas a tocar en años.
Fondo de pensiones
JubilaciónTu AFP, Afore o fondo equivalente trabaja con interés compuesto durante décadas. Las reglas cambian por país, así que consulta la normativa del tuyo.
Bonos y letras del gobierno
Renta fijaPagan un interés fijo. Si reinviertes lo que cobras en lugar de gastarlo, también aprovechas el efecto compuesto.
Ningún rendimiento está garantizado y ningún producto es ideal para todos. Infórmate, compara costos y desconfía de cualquier promesa de ganancias altas y seguras.
Cómo poner el interés compuesto a trabajar para ti
La teoría está clara. Ahora, lo práctico:
Empieza con lo que tengas
Un aporte pequeño hoy tiene más años para crecer que uno grande que nunca llega. El tiempo es el único ingrediente que no puedes recuperar después. Si tienes tu primer sueldo, este es el mejor momento.
Reinvierte las ganancias
El efecto compuesto solo funciona si no retiras los intereses. Si tu producto te da la opción de reinversión automática, actívala.
Automatiza tus aportes
Programa una transferencia el día que cobras. Así no dependes de tu fuerza de voluntad a fin de mes, que suele estar agotada.
Protege tu inversión con un colchón
Si no tienes un fondo de emergencia, el primer imprevisto te obligará a sacar tu dinero justo cuando más estaba creciendo. Primero el colchón, luego la inversión.
Busca dinero en tus gastos hormiga
Esos S/ 10 al día que se van en antojos son S/ 300 al mes, exactamente el monto de los ejemplos de este artículo. En nuestra guía de gastos hormiga te enseñamos a encontrarlos.
Tu plan para esta semana
No hace falta tenerlo todo resuelto. Basta con dar los primeros pasos:
- Revisa si tienes deudas con tasas altas y anótalas con su tasa de interés.
- Define cuánto puedes aportar cada mes, aunque sea poco.
- Usa la regla del 72 para entender en cuánto tiempo se duplicaría ese dinero.
- Pregunta cuánto cobra de comisión cualquier producto que estés considerando.
- Programa una transferencia automática para el día que cobras.
Si quieres jugar con tus propios números (tu monto, tu tasa, tus años), la calculadora de interés compuesto te muestra el crecimiento año a año al instante, gratis y sin registrarte.
Artículos relacionados
Qué es la inflación y cómo proteger tu dinero de ella
Libertad financiera: qué es y cuánto dinero necesitas