Cómo hacer un presupuesto mensual en Excel (plantilla gratis)
Es 28 del mes, revisas tu cuenta y piensas: "¿en qué se me fue la plata?". No hubo ninguna compra enorme. Solo muchas pequeñas que nadie anotó.
Un presupuesto mensual en Excel es la forma más directa de responder esa pregunta antes del día 28. Aquí tienes una plantilla gratis lista para usar y el paso a paso para llenarla, con un ejemplo completo en soles.
Por qué Excel funciona para tu presupuesto (y dónde se queda corto)
Excel, Google Sheets o LibreOffice tienen algo que ninguna libreta te da: las cuentas se hacen solas. Cambias un número y el total, el porcentaje y la diferencia se actualizan al instante.
Además, es tuyo. Puedes agregar filas, cambiar categorías o renombrar todo con los términos de tu casa. Y no depende de ninguna app ni de una conexión.
Pero tiene límites, y conviene conocerlos desde el principio:
- Tienes que escribirlo todo. Cada menú, cada pasaje, cada recarga. Si no lo anotas, no existe.
- Es fácil abandonarlo. La primera semana lo llenas con entusiasmo; la tercera ya no recuerdas qué compraste el martes.
- No te avisa. Excel no te dice "vas en 90% de tu presupuesto de delivery". Tienes que abrirlo para darte cuenta.
Nada de esto lo descalifica. Solo significa que vas a necesitar un hábito para que funcione. Lo veremos más abajo.
Cómo hacer tu presupuesto mensual paso a paso
Paso 1: anota tu ingreso neto
Empieza por arriba, en el bloque Ingresos. La plantilla trae tres filas: Sueldo neto, Ingresos extra y Otros ingresos.
El sueldo neto es lo que de verdad llega a tu cuenta, después de descuentos como pensiones, impuestos o seguros. Si tu contrato dice S/ 4,000 pero recibes S/ 3,500, tu número es S/ 3,500.
¿Tienes ingresos variables? Usa el promedio de tus tres meses más bajos del último año. Si un mes ganas más, el excedente va directo al ahorro. Y los ingresos ocasionales, como una gratificación o un bono, mejor regístralos en el mes en que llegan, no los repartas por adelantado.
Paso 2: lista tus gastos fijos
Son los que pagas todos los meses por un monto parecido: alquiler o hipoteca, servicios (luz, agua, gas, internet), el plan del celular, la cuota de un préstamo, suscripciones.
Toma tus últimos estados de cuenta y recibos y anótalos con el monto real. No adivines: los gastos fijos son los más fáciles de calcular, así que aprovecha.
Paso 3: estima tus gastos variables
Mercado, transporte, comidas fuera, salidas, ropa. Cambian cada mes, y por eso son los que más se escapan.
Si nunca los has medido, haz una estimación honesta y acepta que el primer mes vas a fallar. Ese error es información: el mes dos ya tendrás números reales para ajustar.
Paso 4: reparte con la regla 50/30/20
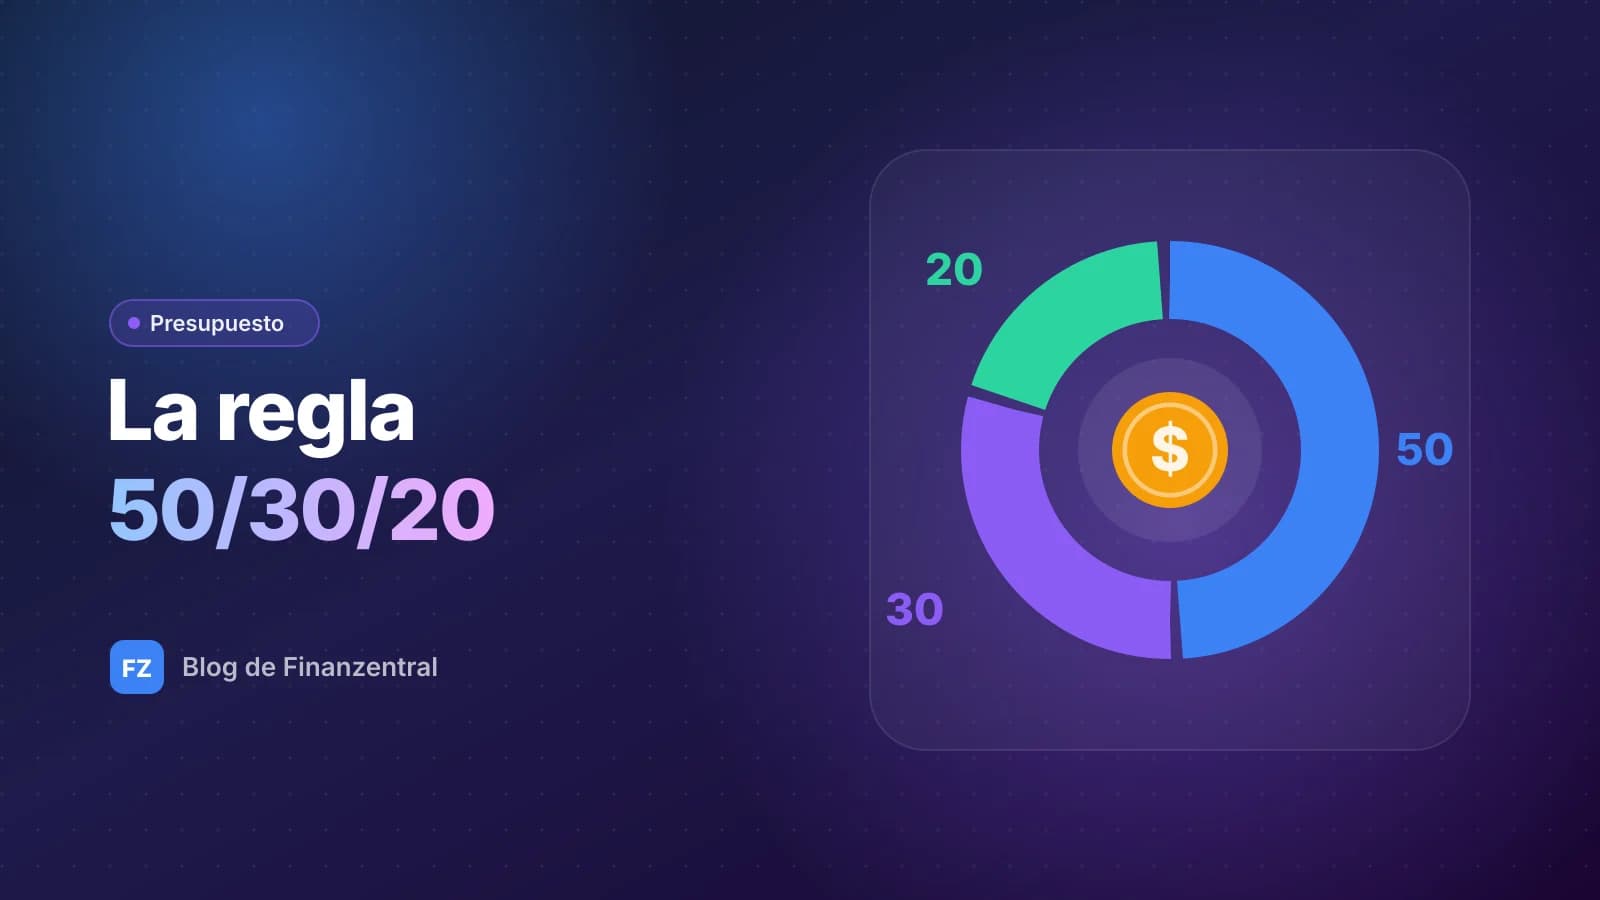
La plantilla agrupa tus gastos en tres bloques, siguiendo la regla 50/30/20:
- Necesidades (50%): lo que tienes que pagar para vivir y trabajar. Alquiler, servicios, mercado, transporte, salud y los pagos mínimos de tus deudas.
- Deseos (30%): lo que mejora tu vida pero podrías recortar. Comidas fuera y delivery, entretenimiento, suscripciones, ropa y cuidado personal, otros gustos.
- Ahorro y deudas (20%): tu yo del futuro. Fondo de emergencia, metas de ahorro, inversión y pagos extra de deudas.
Con un sueldo neto de S/ 3,500, el reparto queda así:
Un sueldo neto de S/ 3,500 con la regla 50/30/20
¿Tu alquiler solo ya se come el 40% del sueldo? Pasa. La regla es una guía, no una ley. Un 60/20/20 o un 60/25/15 también funcionan mientras el ahorro no sea cero. Si quieres probar distintos repartos con tu ingreso, usa la calculadora 50/30/20.
Cómo llenar la plantilla: Presupuesto vs. Real
Cada fila de la hoja Presupuesto tiene cuatro columnas: Concepto, Presupuesto, Real y Diferencia. Las celdas amarillas son las tuyas; todo lo demás son fórmulas, así que no hace falta tocarlas.
Columna Presupuesto
Día 1 del mesLo que planeas ganar y gastar en cada concepto. Lo llenas una vez, al empezar el mes, y no lo cambias aunque te pases.
Columna Real
Durante el mesLo que de verdad ganaste y gastaste. La actualizas mientras avanza el mes, sumando lo que va saliendo en cada concepto.
El error más común es corregir el Presupuesto para que "cuadre" con lo Real. No lo hagas: la diferencia entre ambos es justo lo que te enseña.
El hábito que hace que funcione
Elige dos momentos fijos por semana (por ejemplo, miércoles y domingo en la noche) para actualizar la columna Real. Diez minutos con la app del banco y los tickets del bolsillo.
Para los gastos en efectivo, toma una foto del ticket o anótalo en el celular en el momento. Si esperas al domingo para recordar cuánto pagaste por el menú del lunes, vas a inventar.
Cómo leer la Diferencia y el Resumen 50/30/20
La plantilla calcula la Diferencia como Real menos Presupuesto:
- En gastos, un número positivo (en rojo) significa que gastaste más de lo planeado. Uno negativo (en verde), que gastaste menos.
- En ingresos y ahorro es al revés: positivo es bueno, porque ganaste o ahorraste más de lo previsto.
Veamos el ejemplo de S/ 3,500 al final del mes, con los gastos reales ya anotados:
| Concepto | Presupuesto | Real | Diferencia |
|---|---|---|---|
| Servicios | S/ 200 | S/ 225 | +S/ 25 |
| Mercado y alimentación | S/ 400 | S/ 470 | +S/ 70 |
| Comidas fuera y delivery | S/ 350 | S/ 420 | +S/ 70 |
| Entretenimiento | S/ 250 | S/ 180 | -S/ 70 |
| Pago extra de deudas | S/ 100 | S/ 0 | -S/ 100 |
Con todas las filas llenas, los totales quedan así: Necesidades S/ 1,845, Deseos S/ 960 y Ahorro y deudas S/ 600. Sobran S/ 95 sin destino, que la plantilla muestra en la fila "Lo que sobra (o falta) este mes".
Ahora mira el Resumen 50/30/20. Para cada bloque te muestra el gasto Real, qué porcentaje de tu ingreso representa, la Meta y un Estado:
| Grupo | Real | % del ingreso | Meta | Estado |
|---|---|---|---|---|
| Necesidades | S/ 1,845 | 53% | 50% | Por encima de la meta |
| Deseos | S/ 960 | 27% | 30% | Dentro de la meta |
| Ahorro y deudas | S/ 600 | 17% | 20% | Por debajo de la meta |
¿Qué te dice? Que el mercado y los servicios subieron, que compensaste recortando entretenimiento y ropa, pero que el ahorro pagó la diferencia: el pago extra de deudas se quedó en cero. Para el mes siguiente tienes dos decisiones claras: ajustar el presupuesto de mercado a un número realista y mandar esos S/ 95 sobrantes al ahorro el día que cobras.
Errores comunes al hacer un presupuesto en Excel
- Presupuestar con el sueldo bruto. Tu presupuesto se cae el día uno porque cuentas con dinero que nunca llega.
- Olvidar los gastos que no son mensuales. El SOAT, la matrícula del colegio, los regalos de diciembre. Divide su costo anual entre 12 y apártalo cada mes en "Metas de ahorro".
- No tener una fila para gustos. Un presupuesto sin espacio para disfrutar dura dos semanas. Por eso existe el bloque Deseos.
- Anotar solo los gastos grandes. Los pequeños son justo los que desordenan el mes. Revisa cuánto suman tus gastos hormiga y te vas a sorprender.
- Llenarlo una vez al mes. A fin de mes ya no recuerdas nada. Dos veces por semana es el mínimo para que los números sean reales.
- Rendirte tras el primer mes. El primer presupuesto casi nunca cuadra. El tercero ya se parece a tu vida.
Excel vs. app de finanzas: comparación honesta
Excel es una excelente herramienta, y para mucha gente es suficiente. La pregunta no es cuál es "mejor", sino cuál vas a seguir usando en el mes cuatro.
| Plantilla de Excel | App como Finanzentral | |
|---|---|---|
| Costo | Gratis | Plan gratuito y planes pagados desde $5 USD al mes |
| Registrar un gasto | Abres el archivo, buscas la fila y escribes | Mandas un WhatsApp: "almuerzo 18" |
| Categorías | Las eliges tú, fila por fila | Se asignan solas con IA, y las puedes corregir |
| Alertas | No hay: tienes que revisarlo tú | Te avisa cuando te acercas al límite de una categoría |
| Personalización | Total: cambias filas, fórmulas y diseño | Dentro de lo que ofrece la app |
| Privacidad | El archivo se queda contigo | Tus datos se guardan en la nube de la app |
| Ideal si | Te gusta el control y tienes disciplina para anotar | Te cuesta mantener el hábito de registrar |
No tienes que elegir para siempre. Mucha gente empieza con Excel para entender sus números y se pasa a una app cuando se cansa de escribir. O al revés: Finanzentral permite importar y exportar en CSV y Excel, así que tus datos pueden ir y venir.
Tu plan para esta semana
- Descarga la plantilla y guárdala con el nombre del mes.
- Reemplaza el ejemplo de S/ 3,500 por tu ingreso neto real.
- Llena la columna Presupuesto con tus gastos fijos, mirando tus recibos.
- Estima tus gastos variables y reparte con 50/30/20 (o el reparto que te funcione).
- Agenda dos recordatorios por semana para actualizar la columna Real.
- El último día del mes, revisa el Resumen y anota un solo ajuste para el mes siguiente.
Y si en algún momento anotar todo a mano se vuelve la parte que te hace abandonar, prueba a hacerlo desde el chat que ya usas todos los días.
Artículos relacionados
Cómo ahorrar dinero: 15 estrategias que sí funcionan
La regla 50/30/20 explicada con ejemplos prácticos